Bakım yönetimi
Planlı bakım ile arıza bakımının maliyeti nasıl karşılaştırılır?
Vinçte planlı bakım ve arıza bakımını işçilik, parça, dış servis ve duruşla karşılaştırın. Varsayımsal örnek üzerinden aynı kapsamla maliyet tablosu kurun.
Fotoğraf: Antti Leppänen · Overhead crane Vallila tram depot · CC BY 4.0. Kırpılıp web için boyutlandırılmıştır.

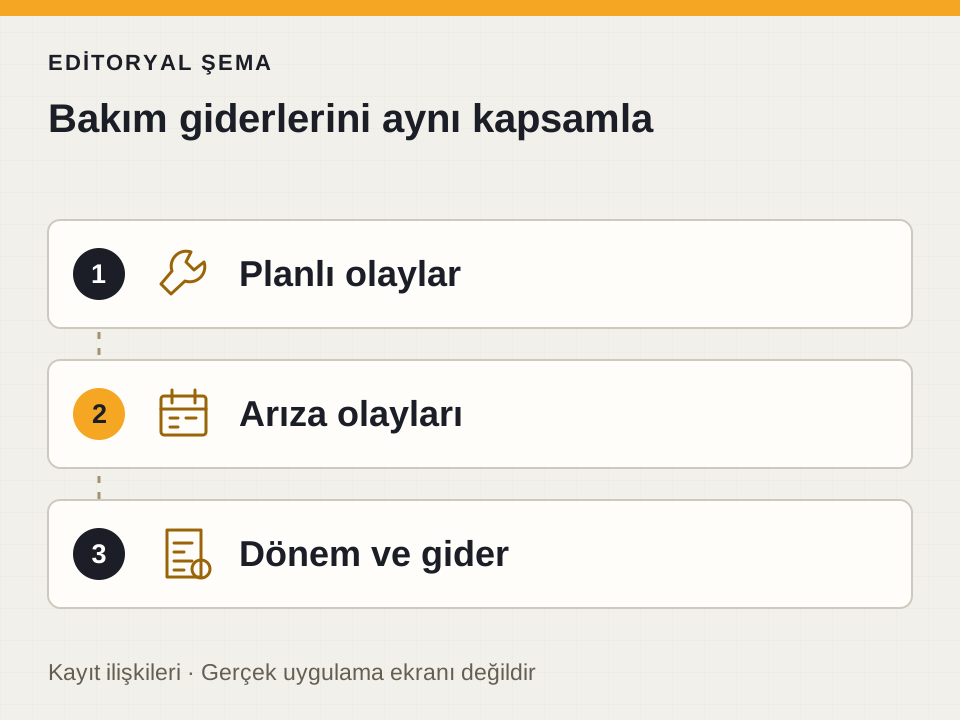
Planlı bakım ile arıza bakımının maliyetini karşılaştırırken yalnızca servis faturalarını toplamak eksik sonuç verebilir. Bir olayın parça ve işçilik gideri bilinirken diğerinde dış servis bedeli toplu kaydedilmiş olabilir. Duruş süresi veya ticari etkisi ise farklı kesinlikte bilgi taşır. Önce kapsamı eşitleyin, sonra karşılaştırmayı yapın.
Bakım türlerini ortak kuralla sınıflandırın
Planlı bakım önceden belirlenmiş bir gereksinime veya programa bağlı olabilir; arıza bakımı belirli bir bildirime ve incelemeye bağlanır. Olay sınıflandırmasının nasıl yapıldığı işletme içinde yazılı olsun. Aynı işlem, bir çalışan tarafından planlı, diğer çalışan tarafından arıza olarak girilirse dönem raporu güvenilir olmaz.
Bir ziyaretin içinde hem planlı işlem hem bildirilen sorunla ilgili iş bulunabilir. Bu durumda kaynak belgenin kapsamını koruyun. Maliyet ayrımı belgede mümkün değilse ofis tahminiyle kesin dağılım oluşturmayın. Karma olay veya dağılım teyidi bekliyor gibi açıklayıcı durumlar kullanılabilir.
Maliyet kolonlarını birbirinden ayırın
| Gider veya etki | Kaynak | Karşılaştırma kuralı |
|---|---|---|
| Parça gideri | İlgili ticari belge | Aynı vergi kapsamı |
| İşçilik | Servis veya işçilik kaydı | Aynı tanım ve dönem |
| Dış hizmet | Hizmet belgesi | Olay bağlantısı açık |
| Taşıma gideri | Doğrulanmış kayıt | Çifte sayım yapılmaz |
| Duruş süresi | Teyitli zaman bilgisi | Eksik süre ayrılır |
| Ticari etki | Açıklanmış yöntem | Tahmin olarak etiketlenir |
Para birimi ve kayıt dönemini tabloda görünür tutun. Faturanın düzenlendiği ay ile işlemin gerçekleştiği ay farklı olabilir. Operasyon karşılaştırması gerçekleşme dönemini, muhasebe raporu farklı bir kayıt kuralını kullanabilir. Hangi bakışın kullanıldığını açıklamadan iki toplamı yan yana koymayın.
Kurgusal bir hesap tablosunu okuyun
Aynı ekipmanın iki ayrı bakım olayı için örnek olarak planlı işlemde 8.000 TL parça ve 4.000 TL işçilik, arıza işleminde 6.000 TL parça ve 7.000 TL dış hizmet yazıldığını düşünün. Bu rakamlar piyasa fiyatı veya gerçek müşteri verisi değildir. Doğrudan gider toplamları sırasıyla 12.000 ve 13.000 TL olur.
Farkın neyi söylemediğini belirtin
İki olayın kapsamı aynı olmayabilir; arıza ziyaretinde farklı bileşen incelenmiş olabilir. Bu nedenle 1.000 TL fark, belirli bir bakım politikasının başarısını kanıtlamaz. Örnekte duruş etkisi ayrıca bilinmiyorsa sıfır kabul edilmez. Eksik veri karşılaştırmanın sınırı olarak raporun yanında gösterilir.
Olay sayısı ve kullanım bağlamını birlikte inceleyin
Bir vinçte fazla bakım kaydı bulunması daha kötü teknik durum anlamına gelmeyebilir. Kayıt ayrıntısı veya kullanım yoğunluğu farklı olabilir. Doğrudan gideri değerlendirirken ekipman kimliği, gözlem dönemi ve kaydın tamamlık durumunu görünür tutun. Teknik nedenleri yetkili değerlendirmeye bırakın.
Olay başına ortalama, toplam gider ve belgesi eksik kayıt sayısı farklı sorulara cevap verir. Tek bir ortalamaya bakmak büyük bir işlemi gizleyebilir. Bakım yönetimi değerlendirmesinde giderin ilgili olay ve belgeyle bulunabilmesini kontrol edin; otomatik finansal entegrasyon sunulduğunu varsaymayın.
Karar için açıklayıcı bir rapor hazırlayın
Yönetim özetinde dönem, kapsam, doğrulanmış gider, tahmini ticari etki ve veri eksikleri ayrı bulunsun. Teknik ekip giderlerin nedenini değerlendirebilir; ticari ekip duruşun iş akışına etkisini inceleyebilir. Bu iki yorumun kaynağı raporda belirtilirse sonuç daha sonra yeniden değerlendirilebilir.
Önleyici bakım rehberi kayıtların planlama tarafını tamamlar. Sağlam karşılaştırma bakım aralığı önermez veya tasarruf garantisi vermez. Aynı kuralla tutulmuş olayları, doğru belge kapsamı ve açık varsayımlarla karşılaştırarak işletmenin hangi soruyu daha ayrıntılı incelemesi gerektiğini gösterir.
Kaynaklar
- Konecranes: Crane service programs
- inspHire OnRent: Rental management features
- Vinç Takip ürün kapsamı
Kaynak ve ürün bağlantıları 11 Ekim 2026 tarihinde içerik hazırlığında kullanılmıştır. Resmi süreç veya ürün kapsamı değiştiğinde ilgili kayıt ve metin yeniden değerlendirilmelidir.
Sıkça Sorulan Sorular
Arıza bakımının maliyeti her zaman daha yüksek midir?
Böyle bir genelleme yapılamaz. Olay kapsamı, ekipman, dönem ve kaydedilen giderler farklıdır. İşletmenin gerçek kayıtları ortak tanımlarla karşılaştırılmalıdır.
Duruş maliyetini bakım faturasına eklemeli miyim?
Doğrudan gider ve ticari duruş etkisini ayrı gösterin. Duruş etkisi bir varsayım veya tahmine dayanıyorsa yöntemi açıklayın; fatura tutarıyla aynı kesinlikte sunmayın.
Bu tablo tasarruf garantisi verir mi?
Hayır. Tablo karşılaştırma yöntemini açıklar. Örnek rakamlar kurgusaldır; gerçek karar için ekipman geçmişi, teknik değerlendirme ve işletmenin mali kayıtları gerekir.