Maliyet ve performans
Vinç arızasında duruş maliyeti nasıl ölçülür?
Vinç arızasının onarım, ikame kaynak ve iş etkisini ayrı hesaplayın. Kurgusal duruş tablosuyla kaybedilen geliri maliyet veya kârla karıştırmayın.
Fotoğraf: Antti Leppänen · Overhead crane Vallila tram depot · CC BY 4.0. Kırpılıp web için boyutlandırılmıştır.

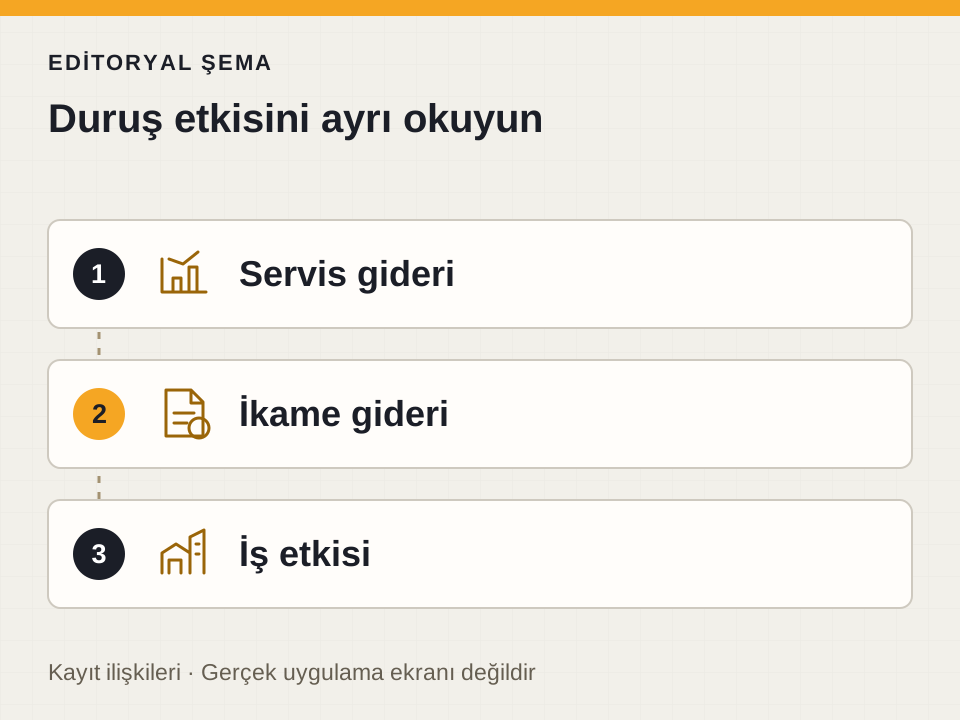
Vinç arızası sonrası maliyet konuşması çoğu zaman onarım tutarıyla başlar. Ancak olay planlanan işi değiştirmiş, dış kaynak ihtiyacı doğurmuş veya bir işin yapılmasını engellemiş olabilir. Bu etkileri kaydetmek yararlıdır; fakat her tahmini bedeli üst üste toplamak güvenilir bir duruş hesabı vermez.
Duruş maliyeti çalışması, doğrudan giderleri ve iş üzerindeki etkileri ayrı açıklamalıdır. Gerçek belgeye dayanan rakamla varsayıma dayanan tahmin aynı kesinlikle sunulmamalıdır. Bu makale örnek bir yönetim yaklaşımıdır; tazminat, sözleşme yorumu veya kişiye özel mali öneri değildir. Mali kapsam ilgili sorumluyla kontrol edilmelidir.
Olayın başlangıç ve bitişini tanımlayın
Arızanın bildirildiği zaman, incelemenin başladığı zaman ve ekipmanın yeniden göreve hazır olduğu zaman ayrı olabilir. Hangi aralığın duruş kabul edildiğini belirtin. Teknik hazır olma kararı, yetkin kişiler tarafından ilgili prosedürlere göre verilmelidir; yalnızca takvim etiketinin değişmesi bu kararı oluşturmaz.
Olayı ekipman ve iş kayıtlarına bağlayın. Planlanmış işi olmayan dönemdeki duruşla doğrulanmış müşteri işi iptaline yol açan duruş aynı ticari etkiyi taşımaz. İptal, erteleme ve ikame kaynakla devam farklı sonuçlar olarak saklansın.
Etkileri ayrı bir çalışma tablosuna yazın
| Etki | Bilgi kaynağı | Çift sayım kontrolü |
|---|---|---|
| Onarım | Bakım kaydı ve ilgili belge | Başka gider toplamında var mı? |
| İkame kaynak | Gerçek hizmet kapsamı | İş yine gerçekleşti mi? |
| Gerçekleşmeyen iş | İş ve müşteri teyidi | Gelir mi katkı mı hesaplanıyor? |
| Ek koordinasyon | Tanımlanmış kaynak kullanımı | Normal giderle tekrar sayılıyor mu? |
| Belirsiz etki | Varsayım ve gerekçesi | Kesin maliyet gibi sunuluyor mu? |
Caterpillar’ın maliyet çerçevesi duruşun işletim maliyetini ve gelir etkisini düşünmeyi destekler. Buradaki tablo ise özgün değerlendirme aracıdır; üretici belgesi belirli bir vinç için kayıp tutarı veya hukuki bedel tanımlamaz.
Gelir kaybını katkı etkisinden ayırın
Tamamen kurgusal duruş hesabı
İptal edilen işin geliri 500 hesap birimi, iş gerçekleşseydi oluşacak değişken gideri 200 birim olsun. Basitleştirilmiş varsayımla kaybolan katkı 500 − 200 = 300 birimdir. Onarım ayrıca 80 birimse seçilen kapsamda toplam etki 380 olur. Gelir kaybı 500 ile katkı kaybı 300’ü birlikte eklemek aynı iş etkisini iki kez sayar. Vergi ve diğer kapsamlar örnekte ele alınmamıştır.
İş dış kaynakla devam ettiyse iptal varsayımı kullanılamaz. Gerçekleşen gelir ve ilave dış kaynak gideri farklı bir hesap gerektirir. Her senaryonun koşulunu yazın; en yüksek rakamı seçip genel duruş maliyeti olarak göstermeyin.
Belirsizliği raporda görünür tutun
Bir müşterinin ilerideki işleri azaltacağı tahmin ediliyorsa bu gerçek kaydedilmiş gelir kaybıyla aynı değildir. Varsayımın gerekçesini ayrı açıklayın. Beklenen fakat hiç kesinleşmemiş iş için otomatik kayıp tutarı üretmeyin. Küçük veri grubundan gelecekteki bütün arızaların aynı etkiyi yaratacağını söylemeyin.
İşletmenin mali sorumlusu gider ve katkı tanımlarını kontrol etsin. Ödeme ile gider döneminin aynı olmayabileceğini de değerlendirin. Olay raporu mali analizle bağlantılı olabilir, fakat resmi muhasebe kaydının yerine geçmez.
Hesabı önleyici aksiyona bağlayın
Tekrarlanan duruşta hangi kayıt boşluğu veya süreç sorunu bulunduğunu araştırın. Amaç yalnızca yüksek bir kayıp rakamı paylaşmak değil, bakım ve planlamada değerlendirilecek somut konu bulmaktır. Teknik neden ve gerekli işlem yetkin bakım ekibince incelenmelidir.
Bakım Yönetimi olay ve maliyet geçmişini, İş Emri & Takvim iş etkisini bağlar. Önleyici bakım rehberi bakım planına geçişi destekler. Duruş analizi, sayıları büyütmeden kapsamı açıklayabildiğinde karar için kullanılabilir olur.
Kaynaklar
- Konecranes: Crane service programs
- Konecranes: Digital services information on yourKONECRANES
- inspHire OnRent: Rental management features
- Vinç Takip ürün kapsamı
Kaynak ve ürün bağlantıları 11 Ekim 2026 tarihinde içerik hazırlığında kullanılmıştır. Resmi süreç veya ürün kapsamı değiştiğinde ilgili kayıt ve metin yeniden değerlendirilmelidir.
Sıkça Sorulan Sorular
Duruş maliyeti sadece tamir faturası mı?
Onarımın yanında ikame kaynak veya işin değişmesi gibi etkiler olabilir. Hangi öğelerin dahil edildiği açıkça yazılmalı; aynı etki iki kez sayılmamalıdır.
Kaybedilen gelirin tamamı kaybedilen kâr mıdır?
Hayır. İş yapılmadığında bazı değişken giderler de oluşmayabilir. Gelir, gider ve katkı farklı kavramlardır; hesap mali sorumlu tarafından uygun kapsamla kontrol edilmelidir.
Her boş saati kayıp olarak sayabilir miyim?
Bir saatlik duruşun ticari etkisi gerçek veya varsayılan iş bağlantısına dayanmalıdır. Talep bulunmayan saatle doğrulanmış iptal edilen iş aynı kayıp kabul edilmemelidir.