Maliyet ve performans
Vinç başına kârlılık tablosu nasıl hazırlanır?
Vinç bazında gelir ve gideri aynı dönemde karşılaştırın. Kurgusal kârlılık tablosuyla doğrudan maliyet, ortak gider payı ve nakit akışı farkını açıklayın.
Fotoğraf: TrainLearnGrow · A 130t mobile crane · CC BY-SA 4.0. Kırpılıp web için boyutlandırılmıştır.

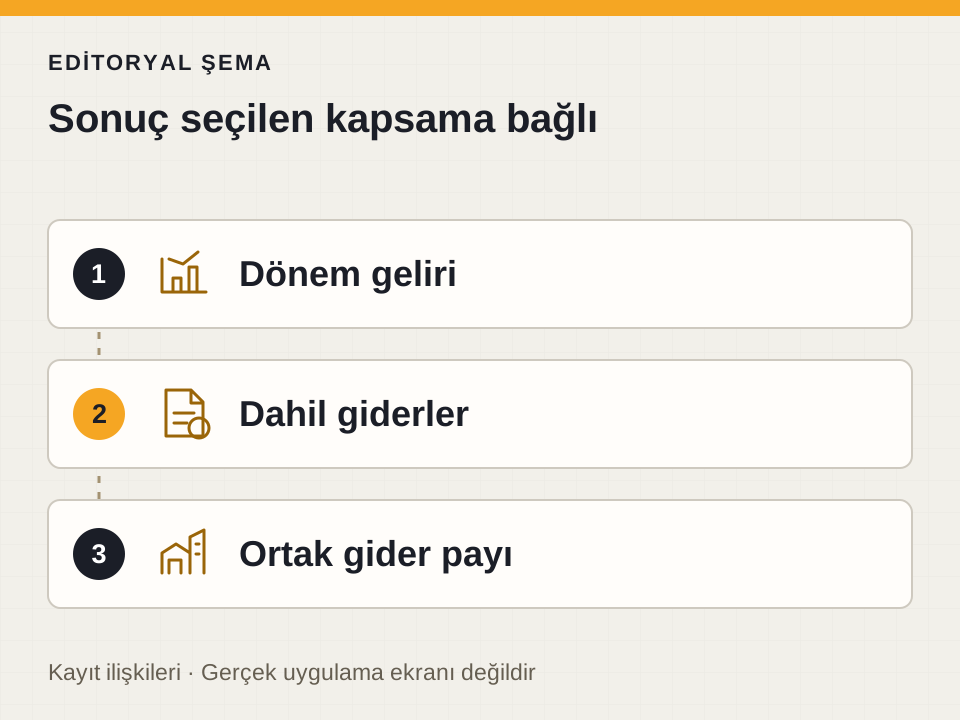
Bir vincin çok çalışması, aynı dönemde yüksek kârlılık sağladığını tek başına göstermez. Gelir, bakım yükü, işçilik ve ortak gider payları farklılaşabilir. Ekipman bazında tablo hazırlamak bu farkları görünür kılar; fakat tablo yalnızca doğru dönem ve maliyet kapsamıyla anlamlı olur.
Bu yazı bir yönetim çalışma sayfası önerir. Muhasebe kârı veya vergi hesabı belirlemez; satın alma, satış ya da finansman tavsiyesi değildir. Gelir ve giderlerin mali kayıtlara uygun değerlendirilmesi şirketin mali sorumlusuyla yapılmalıdır. Kurgusal hesaplar yöntem göstermek için kullanılır; herhangi bir gerçek işletmenin sonucu değildir.
Tabloyu ekipman ve dönemle sınırlandırın
Bir ay ve bir vinç seçin. Aynı işin farklı ekipmanlarla yürütüldüğü durumlarda gelirin nasıl ilişkilendirileceğini açıklayın. Dış kaynaktan alınan hizmet veya müşteriye sunulan ek hizmet varsa bunları doğrudan vinç geliri saymadan önce kapsamı değerlendirin.
Kaynakların tarihi ve kimliği belli olsun. Teklif bedeli gerçekleşmiş gelir kaydıyla aynı değildir. İşletmenin kullanacağı gelir esasını mali sorumlu belirlemelidir. Benzer şekilde yapılan ödeme, seçilen dönemin gideriyle her zaman aynı anlama gelmez; ödeme hareketleri ayrı takip edilmelidir.
Özgün bir kârlılık çalışma tablosu kullanın
| Kalem | Kurgusal tutar | Açıklama |
|---|---|---|
| Seçilen dönem geliri | 1.000 hesap birimi | Yöntemi teyit edilmiş kapsam |
| Doğrudan gider | 600 hesap birimi | Yakıt, emek ve ilgili giderler |
| Doğrudan gider sonrası fark | 400 hesap birimi | 1.000 eksi 600 |
| Ortak gider payı | 150 hesap birimi | Açıklanmış dağıtım yöntemi |
| Seçilen kapsam sonucu | 250 hesap birimi | 400 eksi 150 |
Finansman, sahiplik, vergi ve diğer öğelerin kapsamı ayrıca belirlenmelidir. Tabloda dahil olmayan unsur varsa yazın. “Seçilen kapsam sonucu” ifadesi bu nedenle kullanılmıştır; örnek, bütün giderleri kapsayan resmi muhasebe kârı iddiası taşımaz.
Ortak gider payını gerekçelendirin
Ofis gideri veya ortak personel emeği gibi öğelerin ekipmanlara nasıl dağıtılacağı sonucu etkiler. Eşit bölüşümle çalışma saatine dayalı yöntem farklı rakam üretebilir. Caterpillar’ın ekipman maliyeti açıklaması işletim giderleri içinde genel giderleri de ele alır. Bu kaynak belirli bir Türk işletmesi için dağıtım kuralı vermez.
Tamamen kurgusal oran kontrolü
Örnekte seçilen kapsam sonucu 250, gelir 1.000 hesap birimidir. Sonucun gelire oranı 250 ÷ 1.000 × 100 = yüzde yirmi beştir. Ortak gider payı 200 olsaydı sonuç 200, oran yüzde yirmi olurdu. Gelir değişmeden yöntem veya gider kapsamı sonucu etkileyebilir. Bu yüzden oran tek başına ekipmanın ekonomik üstünlüğünü kanıtlamaz.
Nakit akışını ayrı gösterin
Gelir kaydedilmiş fakat henüz tahsil edilmemiş olabilir. Aynı ayda geçmiş döneme ait bakım ödemesi de yapılabilir. Bu hareketleri seçilen kârlılık toplamına açıklamasız eklemek maliyet ve nakit sorularını karıştırır. Yönetim için her iki görünüm yararlı olabilir; adları ve esasları ayrı kalmalıdır.
Eksik veri bulunan vinci diğerleriyle kesin sıralamaya koymayın. Bakım gideri kaydı gecikmiş ekipman daha kârlı görünebilir. Raporun veri tamamlığı ve kesim tarihi açıklansın. Hatalı kaydı düzeltmek performans artışı olarak sunulmamalıdır.
Sonucu araştırılacak soruya dönüştürün
Bir ekipmanın maliyet yükü arttıysa nedenini ilgili kayıtla inceleyin. Tek ay üzerinden genelleme yapmak yerine kapsam ve dönemleri eşitleyin. Satın alma veya elden çıkarma kararı için bu tablo dışında değerlendirmeler gerekir; örnek bireysel öneri değildir.
Bakım Yönetimi maliyet geçmişine, Filo & Vinç Takibi ekipman kimliğine katkı sağlar. Doluluk rehberi kullanım saatlerini anlamayı destekler. Ürünün hazır kârlılık paneli veya muhasebe motoru sunduğu doğrulanmadan böyle bir vaat yapılmamalıdır.
Kaynaklar
Kaynak ve ürün bağlantıları 11 Ekim 2026 tarihinde içerik hazırlığında kullanılmıştır. Resmi süreç veya ürün kapsamı değiştiğinde ilgili kayıt ve metin yeniden değerlendirilmelidir.
Sıkça Sorulan Sorular
Vinç başına kârlılık için hangi kayıtlar gerekir?
Aynı dönemin ilgili gelirleri, doğrudan giderleri, seçilmiş ortak gider payları ve ekipman kimliği gerekir. Kapsam ve mali sınıflandırma yetkili mali sorumluyla doğrulanmalıdır.
Tahsil edilmeyen gelir tabloda nasıl ele alınmalı?
Gelir kaydıyla tahsilat farklı kavramlardır. Hangi muhasebe veya yönetim esasının kullanılacağı mali sorumlu tarafından belirlenmeli; nakit hareketi ayrı gösterilmelidir.
Bu tablo yatırım kararı vermek için yeterli mi?
Hayır. Örnek tablo sınırlı işletme analizidir. Finansman, riskler, gelecekteki talep ve şirket koşulları gibi farklı etkenler yetkin değerlendirme gerektirir; kişiye özel öneri değildir.